외식 손익 관리
메뉴 원가율만으로 수익성을 판단하기 어려운 이유와 실제 손익 계산법
발행
원가율 30%가 곧 큰 이익을 뜻하지는 않습니다. 판매가 1만 원인 메뉴에서 식재료비 비율과 실제로 남는 금액이 왜 달라지는지 계산할 수 있습니다. 외식업 손익은 메뉴 하나의 비율이 아니라 판매 수량과 고정비 부담을 함께 반영해 확인합니다. 메뉴 원가율을 출발점으로 기록합니다. 공헌이익과 월 손익표를 함께 기록하면 매장에 남는 금액이 드러납니다.
원가율이 보여 주는 범위
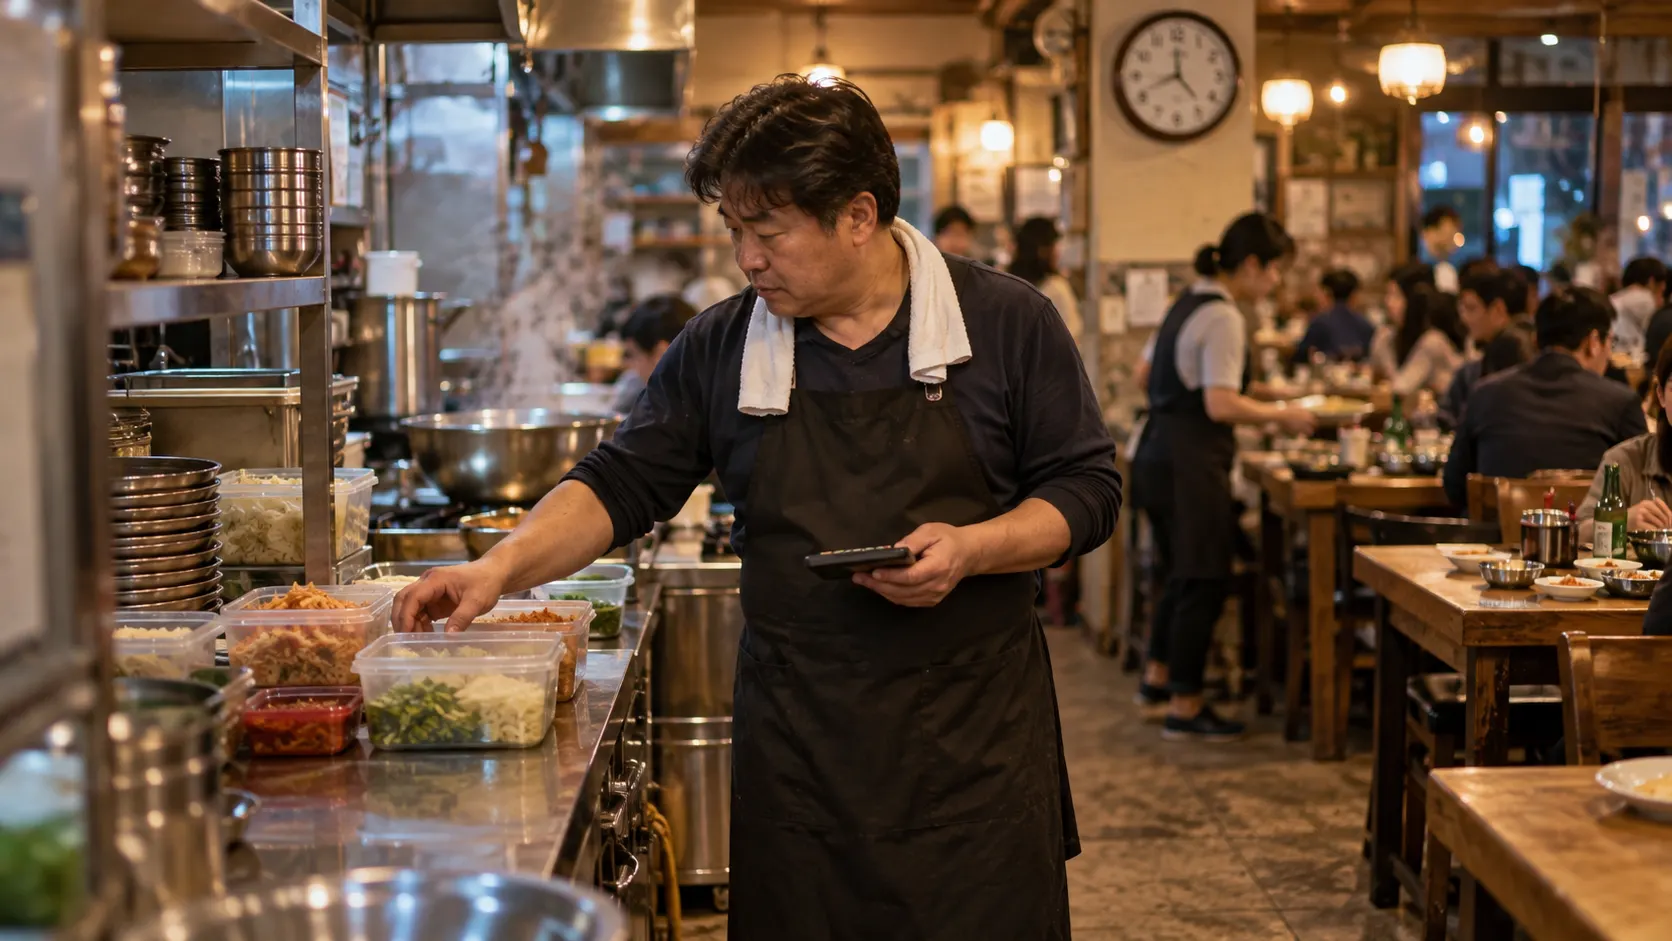
비율은 출발점입니다. 메뉴 원가율은 식재료 매입액을 메뉴 판매가로 나눈 값이라 한 그릇을 팔고 매장에 남는 금액 전체를 보여 주지 않습니다. 가상의 판매가 1만 원 메뉴에 식재료비 3,000원이 들면 원가율은 30%지만 손님이 쿠폰으로 1,000원을 할인받으면 실제 매출 기준 원가율은 3,000원 ÷ 9,000원으로 다시 계산됩니다. 무료 제공 반찬의 재료비와 소스 사용량이 원가표에서 빠지면 장부상 비율과 접시에 담긴 비용 사이에도 차이가 생깁니다. 판매가가 같아도 비용 구조는 다릅니다. 같은 30%라도 판매량이 20개인 메뉴와 200개인 메뉴는 고정비에 보태는 금액이 달라집니다.
고정비와 판매량의 압력
판매량이 낮으면 비율만으로는 버티기 어렵습니다. 원가율 30%인 메뉴가 한 달에 100개 팔리면 판매가에서 변동비를 뺀 금액도 100개에 맞춰 쌓입니다. 원가율 40%인 메뉴가 500개 팔리면 메뉴 하나의 비율은 높아도 전체 공헌이익은 더 커질 수 있습니다. 공헌이익은 판매가에서 판매 건수에 따라 늘어나는 비용을 뺀 금액이며 식재료비 외에 포장 용기와 결제·배달 수수료가 포함됩니다. 매장 손익은 메뉴별 공헌이익에 판매 수량을 곱한 합계에서 월 임차료와 급여처럼 판매량과 무관하게 발생하는 비용을 차감해 계산합니다.
누락 비용과 손실
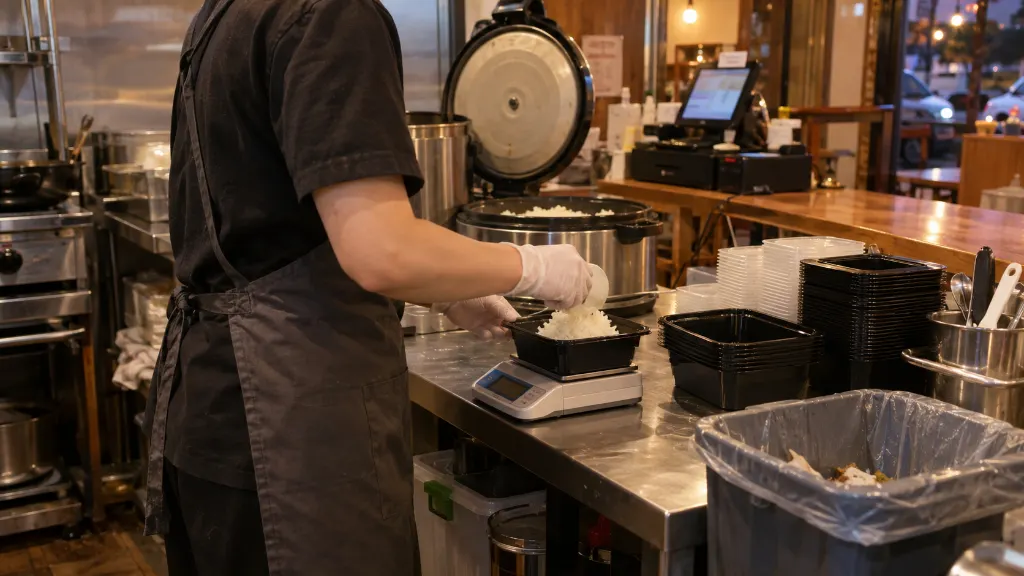
작아 보이는 비용이 누적됩니다. 조리 중 과다 계량으로 생긴 잔량은 별도로 기록해야 합니다. 판매되지 않은 식재료와 직원 식사에 사용한 재료까지 메뉴 원가표에 적지 않으면 원가율이 낮게 보입니다. 가상의 월매출 2,000만 원 매장에서 폐기와 할인으로 각각 2%씩 빠지면 합계 80만 원이 메뉴 원가율에 포함되지 않은 손실로 남습니다. 배달 주문은 수수료와 포장비가 주문마다 붙고 홀 주문은 물과 전기 사용량이 영업시간에 따라 달라집니다. 솥밥처럼 주문 뒤 조리가 진행되는 메뉴는 준비된 재료의 잔량과 조리 실패분까지 기록해야 한 그릇의 실제 비용을 설명할 수 있습니다.
메뉴별 손익표 작성
손익표는 메뉴 단위로 시작합니다. 판매가에서 식재료비와 포장비를 빼고 1개를 팔고 남는 공헌이익을 적습니다. 가상의 판매가 12,000원 메뉴에서 변동비가 4,800원이면 공헌이익은 7,200원이고 공헌이익률은 60%입니다. 다음 칸에 월 판매 수량을 넣어 메뉴별 공헌이익 합계를 계산합니다. 그 합계를 임차료·급여·관리비·공과금과 비교하면 손익분기점에 필요한 판매량이 드러납니다. 할인 판매와 폐기분을 별도 줄로 적으면 원가율은 낮지만 매장에 남는 금액이 작은 메뉴도 구분됩니다. 같은 표에 월별 판매량과 할인액을 함께 남기면 원가율 변화와 판매량 변화를 구분하기 쉽습니다.
핵심 요약
- 메뉴 원가율 30%는 식재료비 비중일 뿐 매장에 남는 금액을 뜻하지 않습니다.
- 메뉴별 공헌이익에 판매 수량을 곱해야 고정비를 부담할 매출 규모가 계산됩니다.
- 폐기·할인·포장비·배달 수수료는 원가표에서 빠지기 쉬우므로 별도 기록이 필요합니다.
자주 묻는 질문
메뉴 원가율이 낮으면 수익성이 높은가요?
그렇지 않습니다. 원가율 30%여도 판매 수량이 적거나 임차료와 급여 부담이 크면 매장 손익은 작아집니다. 메뉴별 공헌이익에 판매 수량을 곱한 금액을 월 고정비와 대조해 매장 손익을 판단합니다.
원가율 계산에 식재료비만 넣으면 되나요?
아닙니다. 식재료비 외에 포장 용기처럼 주문마다 늘어나는 비용을 포함합니다. 폐기분과 할인액은 원가율과 실제 매출 사이의 차이를 보여 주므로 별도 항목으로 기록합니다. 배달 주문 수수료도 주문당 비용으로 분리합니다.
공헌이익은 어떻게 계산하나요?
판매가에서 변동비를 뺍니다. 예를 들어 판매가 15,000원에서 변동비 6,000원을 빼면 9,000원이 공헌이익입니다. 이 금액에 판매 수량을 곱한 결과가 임차료와 급여를 부담하는 재원이 됩니다.
매장 전체 수익성은 어떤 표로 확인하나요?
월 매출과 메뉴별 판매 수량을 한 줄씩 기록한 손익표를 사용합니다. 메뉴별 공헌이익 합계에서 임차료·급여·관리비·공과금을 차감합니다. 폐기·할인·배달 주문 비용을 별도 열로 두면 메뉴 원가율만 담긴 표의 빈틈이 드러납니다.
— 주식회사 우리이길 · naver.me