외식업 손익 관리
홀·배달 수익 차이, 포장비와 수수료 계산법
발행
같은 메뉴를 같은 가격에 팔아도 포장비와 매장 부담 수수료가 붙으면 주문별로 남는 금액은 달라집니다. 홀과 배달의 수익 차이는 음식 판매금액에서 각 주문에 실제로 들어간 비용을 빼면 드러납니다. 다만 이렇게 계산한 잔액은 매장 전체의 순이익과 구분합니다. 실제 주문 내역에 포장 구성과 공제 항목을 붙이면 어느 비용에서 차이가 벌어지는지 짚어낼 수 있습니다.
같은 조건에서 시작하는 주문 비교
비교 조건부터 맞춥니다. 홀에서는 기본 반찬이 함께 나가고 배달에서는 다른 구성이 적용되는 메뉴라면 음식 판매금액만 나란히 적지 말고 실제 제공량과 할인 부담을 각각 기록한 뒤 식재료비부터 계산합니다. 할인 전 음식 판매금액에서 매장 부담 할인액을 빼고 식재료비와 주문이 들어와 추가로 발생한 비용을 차감합니다. 그 값이 주문별로 남는 금액입니다. 정산 입금액과는 구분합니다. 입금 전에 수수료가 공제된 정산액에서 같은 수수료를 다시 차감하면 이중 계산이 되므로 판매금액에서 시작할지 정산액에서 시작할지 기준을 명시합니다. 이 잔액에는 임차료처럼 매장을 유지하는 비용이 아직 반영되지 않았습니다. 이를 전제로 비교합니다.
용기 단가와 실제 포장비의 차이
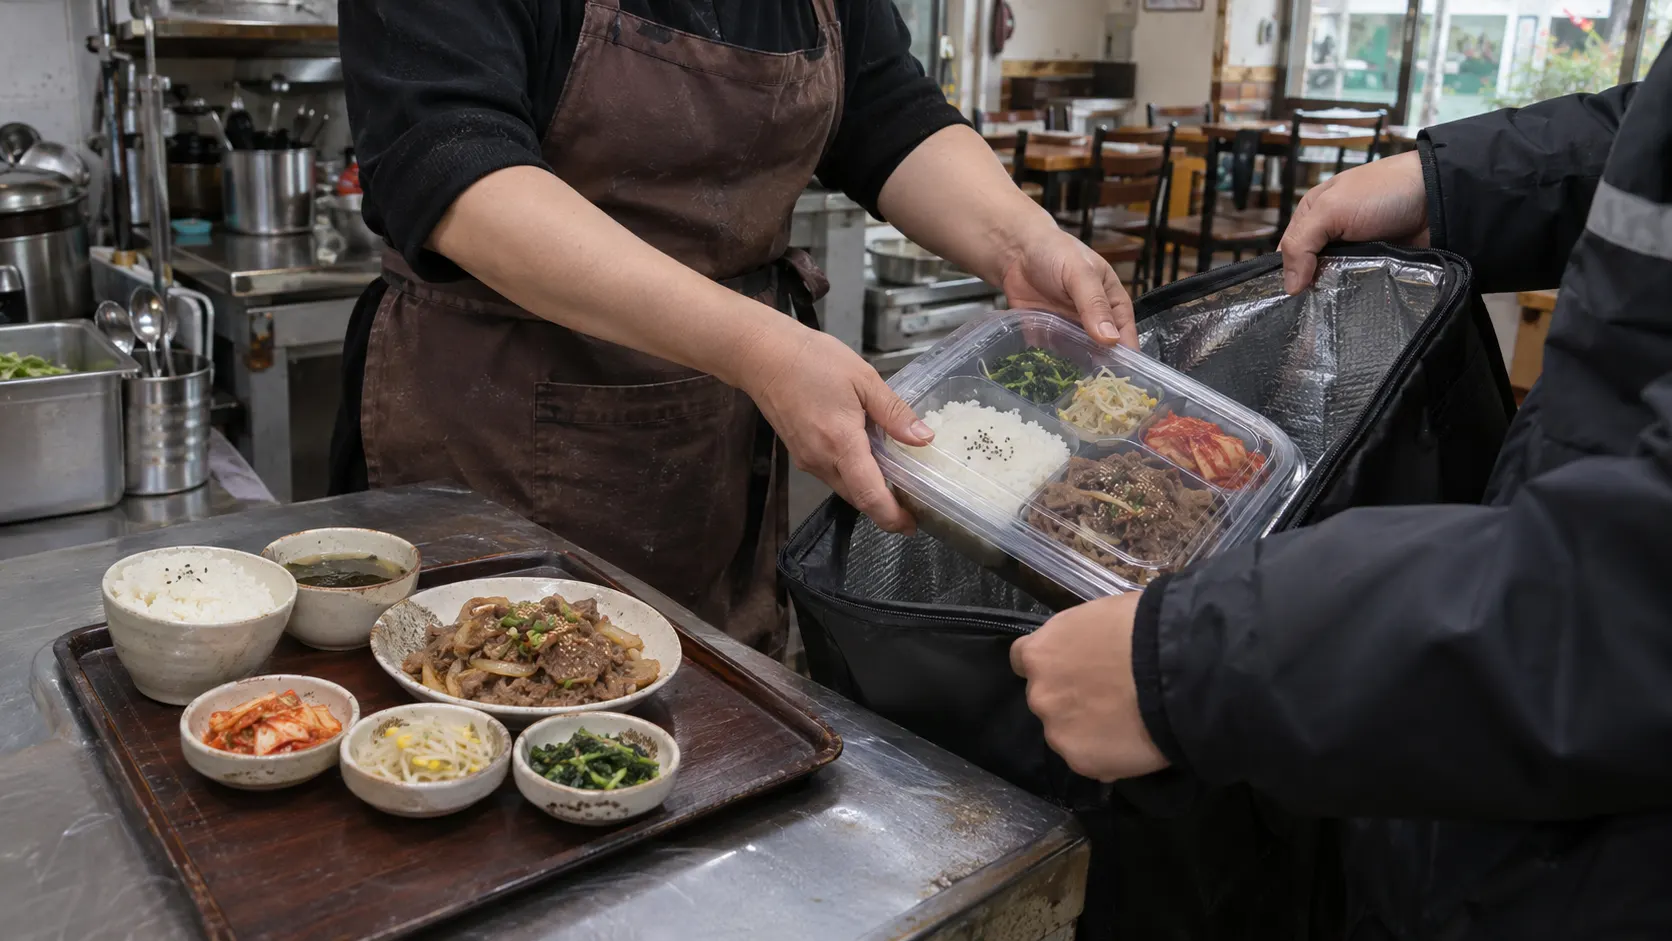
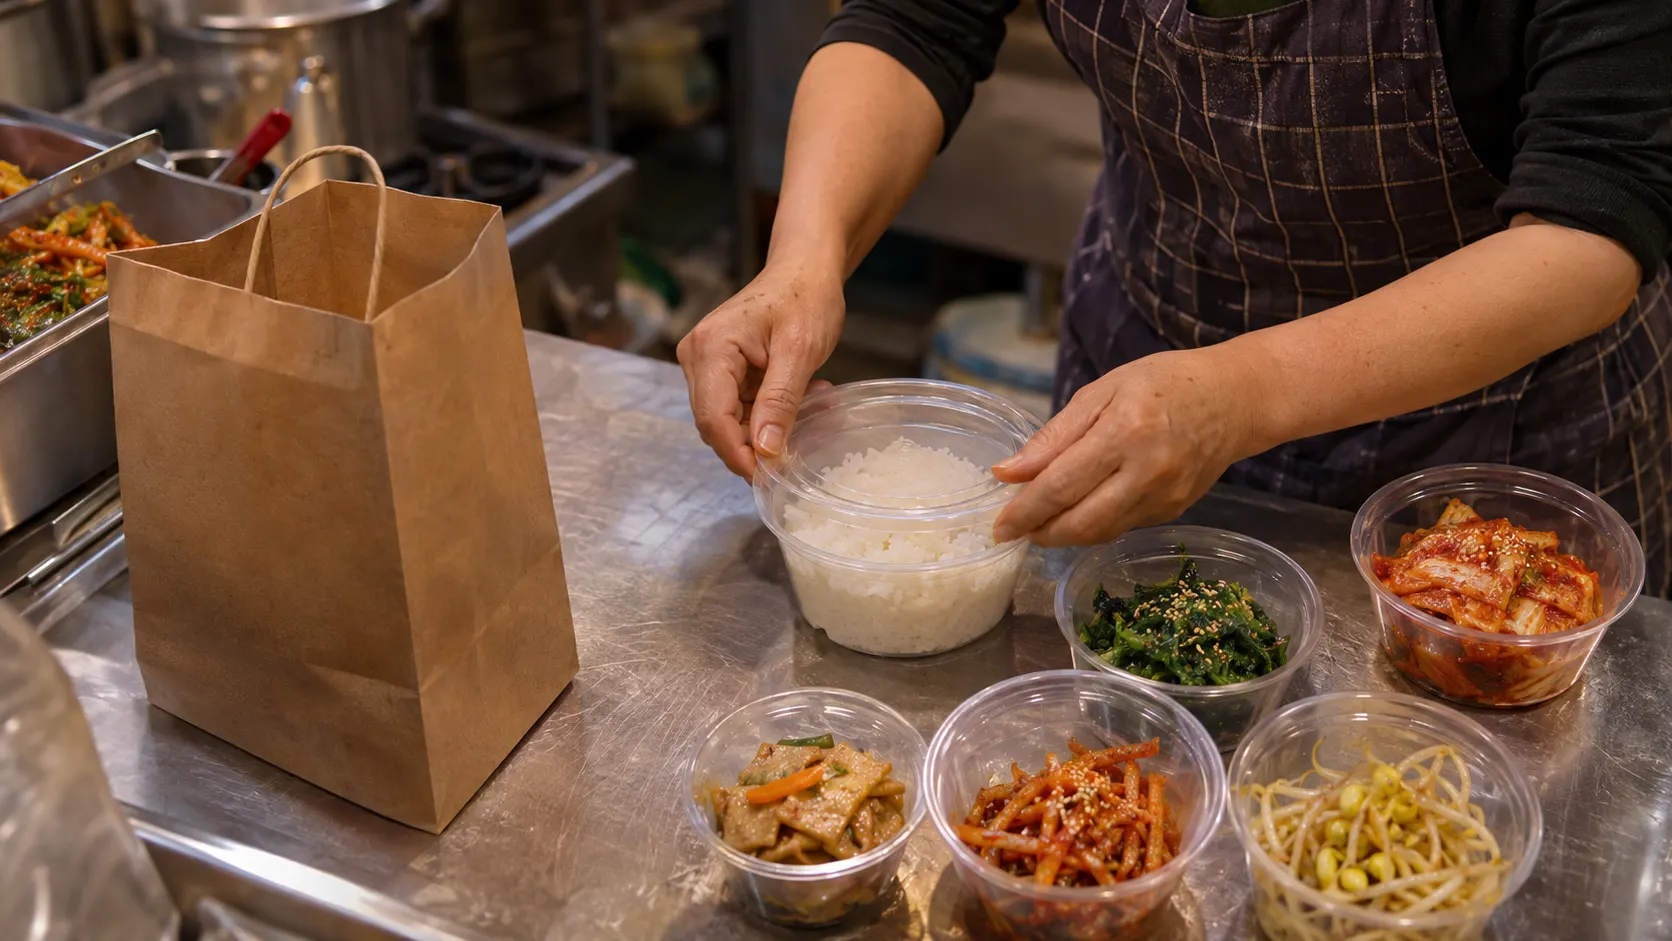
용기값이 전부는 아닙니다. 메인 용기와 뚜껑만 합산해 배달 포장비로 적으면 국물 용기나 반찬 통이 추가되는 주문에서 실제 지출을 놓칩니다. 메뉴를 실제로 포장한 상태에서 사용한 품목별 수량을 기록해 주문당 비용으로 계산합니다. 용기와 뚜껑을 묶음으로 구매했다면 구매 단위와 주문당 사용 단위를 구분합니다. 주문 단위도 따집니다. 봉투나 수저처럼 주문 전체에 쓰는 물품은 음식 수가 늘어도 사용량이 같은지 따져 주문 비용으로 한 번만 잡고 메뉴별로 나눌 때 적용할 배분 기준도 적습니다. 홀에서는 세제와 물처럼 식기 사용에 따라 늘어나는 세척 비용을 포장비와 별도 칸에서 비교합니다.
수수료율과 실제 공제액의 구분
비율만으로는 부족합니다. 수수료율이 같아도 어떤 금액에 비율을 곱하는지와 별도 청구 항목이 무엇인지에 따라 실제 부담액이 달라집니다. 매장에 적용된 계약 조건을 주문 정산 내역의 개별 공제 항목과 나란히 놓고 계산합니다. 중개와 결제 비용이 묶여 청구되는 계약이라면 합산액을 넣은 뒤 결제 수수료를 다시 차감하지 않습니다. 배달비도 별도 항목입니다. 고객이 낸 배달비가 매장에 귀속되는지를 먼저 구분해야 고객의 결제 총액을 매장 매출로 잘못 잡지 않으며 매장 부담 배달비는 실제 정산과 청구 내역에 맞춰 계산합니다. 정산에서 빠진 비용과 별도 청구서로 낸 비용은 지급 경로보다 해당 주문과의 연결 관계가 기준입니다.
할인과 묶음 주문에 따른 잔액 변화
할인 주체가 기준입니다. 고객에게 같은 할인으로 표시되더라도 매장이 부담한 금액인지 외부에서 지원받는 금액인지에 따라 매장 매출에 반영되는 방식이 달라집니다. 주문 내역과 정산 내역을 함께 놓고 실제 매장 부담분을 구분해 적습니다. 판매금액을 이미 매장 부담 할인액만큼 낮춰 기록했다면 같은 할인액을 비용으로 또 빼지 않습니다. 주문 총액만 보지 않습니다. 묶음 주문은 운반용 봉투나 주문당 고정 비용을 나눠 부담하는 구조인지 따지되 음식 수에 맞춰 늘어난 용기와 식재료 비용도 반영해 단품 주문과 나란히 계산합니다. 할인액을 늘려 판매한 결과는 주문 전체에 남는 금액과 메뉴당 남는 금액을 함께 적어 비교합니다.
주문 잔액과 매장 순이익의 경계
잔액은 순이익과 다릅니다. 홀과 배달에서 남은 주문별 잔액을 합친 금액에서 임차료와 고정 인건비처럼 주문마다 직접 나누지 않은 비용을 빼야 매장 전체 손익이 드러납니다. 배달 매출이 늘었다는 사실만으로 수익이 늘었다고 판단하지 않습니다. 배달 주문을 처리하려고 추가 근무가 발생했다면 그 인건비는 별도로 반영할 비용입니다. 조리대의 여유도 변수입니다. 조리대가 이미 가득 찬 상황에서 배달 주문이 홀 음식 제공을 늦춘다면 채널별 잔액과 함께 작업시간을 기록해 늘어난 배달 매출 뒤에 숨은 운영 부담도 비교합니다. 매장 전체 손익표에는 주문별 계산에서 이미 뺀 비용을 다시 차감하지 않고 공통 운영비를 한 번만 반영합니다.
핵심 요약
- 같은 판매액을 비교할 때도 실제 제공량과 주문 처리에 든 비용이 달라지면 잔액은 달라집니다.
- 포장 원가는 구매한 용기의 단가보다 실제 주문에 사용한 포장재 수량을 기준으로 계산합니다.
- 수수료 부담을 판단하는 기준은 표시된 비율과 그 비율이 적용되는 금액입니다.
- 주문에서 남은 돈으로 공통 운영비를 감당하는 구조까지 반영한 값이 매장 전체의 손익입니다.
자주 묻는 질문
배달 정산 입금액이 곧 이익인가요?
아닙니다. 정산 단계에서 공제되지 않은 식재료비나 포장비는 매장이 별도로 지출하는 비용입니다. 주문별 잔액을 계산한 뒤 공통 운영비까지 반영해야 매장 전체 손익을 판단합니다.
배달 수수료는 어떤 금액을 기준으로 계산하나요?
매장에 적용된 계약에서 정한 금액이 기준입니다. 할인 적용 전후 중 어느 금액인지 주문 정산 내역과 대조합니다. 중개와 결제 비용이 이미 묶여 있다면 같은 항목을 한 번 더 빼지 않습니다.
묶음 주문이면 배달 수익이 더 남나요?
주문 총액이 커져도 남는 금액이 늘어난다고 단정하지 않습니다. 개별 주문을 각각 포장할 때와 비교해 함께 쓰는 포장재에서 줄어든 비용을 계산합니다. 추가 할인 부담과 음식 수에 맞춰 늘어난 식재료비도 반영합니다.
홀 주문은 배달 주문보다 항상 더 남나요?
항상 그렇지는 않습니다. 홀에서도 결제 비용과 식기 세척 비용이 발생하며 실제 부담은 운영 방식에 따라 달라집니다. 주문별 잔액을 같은 기준으로 계산하고 공통 운영비와 추가 작업 부담을 함께 반영합니다.
— 주식회사 우리이길 · naver.me